
El Gobierno aprueba una nueva subida del Salario Mínimo Interprofesional (SMI) del 5,3 %, que situará el salario mínimo en 1.286 euros brutos mensuales en 14 pagas a partir del 1 de enero de 2027. Repasamos las nuevas cuantías y cómo ha evolucionado el SMI en España durante los últimos años.
El Salario Mínimo Interprofesional (SMI) volverá a incrementarse en 2027. La nueva subida, aprobada por el Gobierno y publicada en el Boletín Oficial del Estado, establece una cuantía de 1.286 euros brutos al mes en 14 pagas, lo que supone 18.004 euros brutos anuales.
Con esta actualización, el salario mínimo aumenta un 5,3 % respecto a 2026, cuando estaba fijado en 1.221 euros mensuales. En términos económicos, supone 65 euros más al mes y 910 euros más al año para las personas trabajadoras que perciben el SMI a jornada completa.
La nueva cuantía tendrá efectos desde el 1 de enero de 2027.
¿Cuánto será el Salario Mínimo Interprofesional en 2027?
Las nuevas cuantías del SMI para 2027 quedan establecidas de la siguiente manera:
- SMI mensual: 1.286 euros brutos en 14 pagas.
- SMI anual: 18.004 euros brutos.
- SMI diario: 42,87 euros.
- Empleados y empleadas de hogar por horas: 10,06 euros por hora efectivamente trabajada.
En caso de que las pagas extraordinarias estén prorrateadas, el importe equivalente será de aproximadamente 1.500,33 euros brutos al mes, distribuidos en 12 mensualidades.
Estas cantidades se refieren a una jornada completa. Cuando la jornada laboral sea inferior, el salario mínimo se calculará proporcionalmente.
Comparativa del SMI en España: evolución de 2022 a 2027
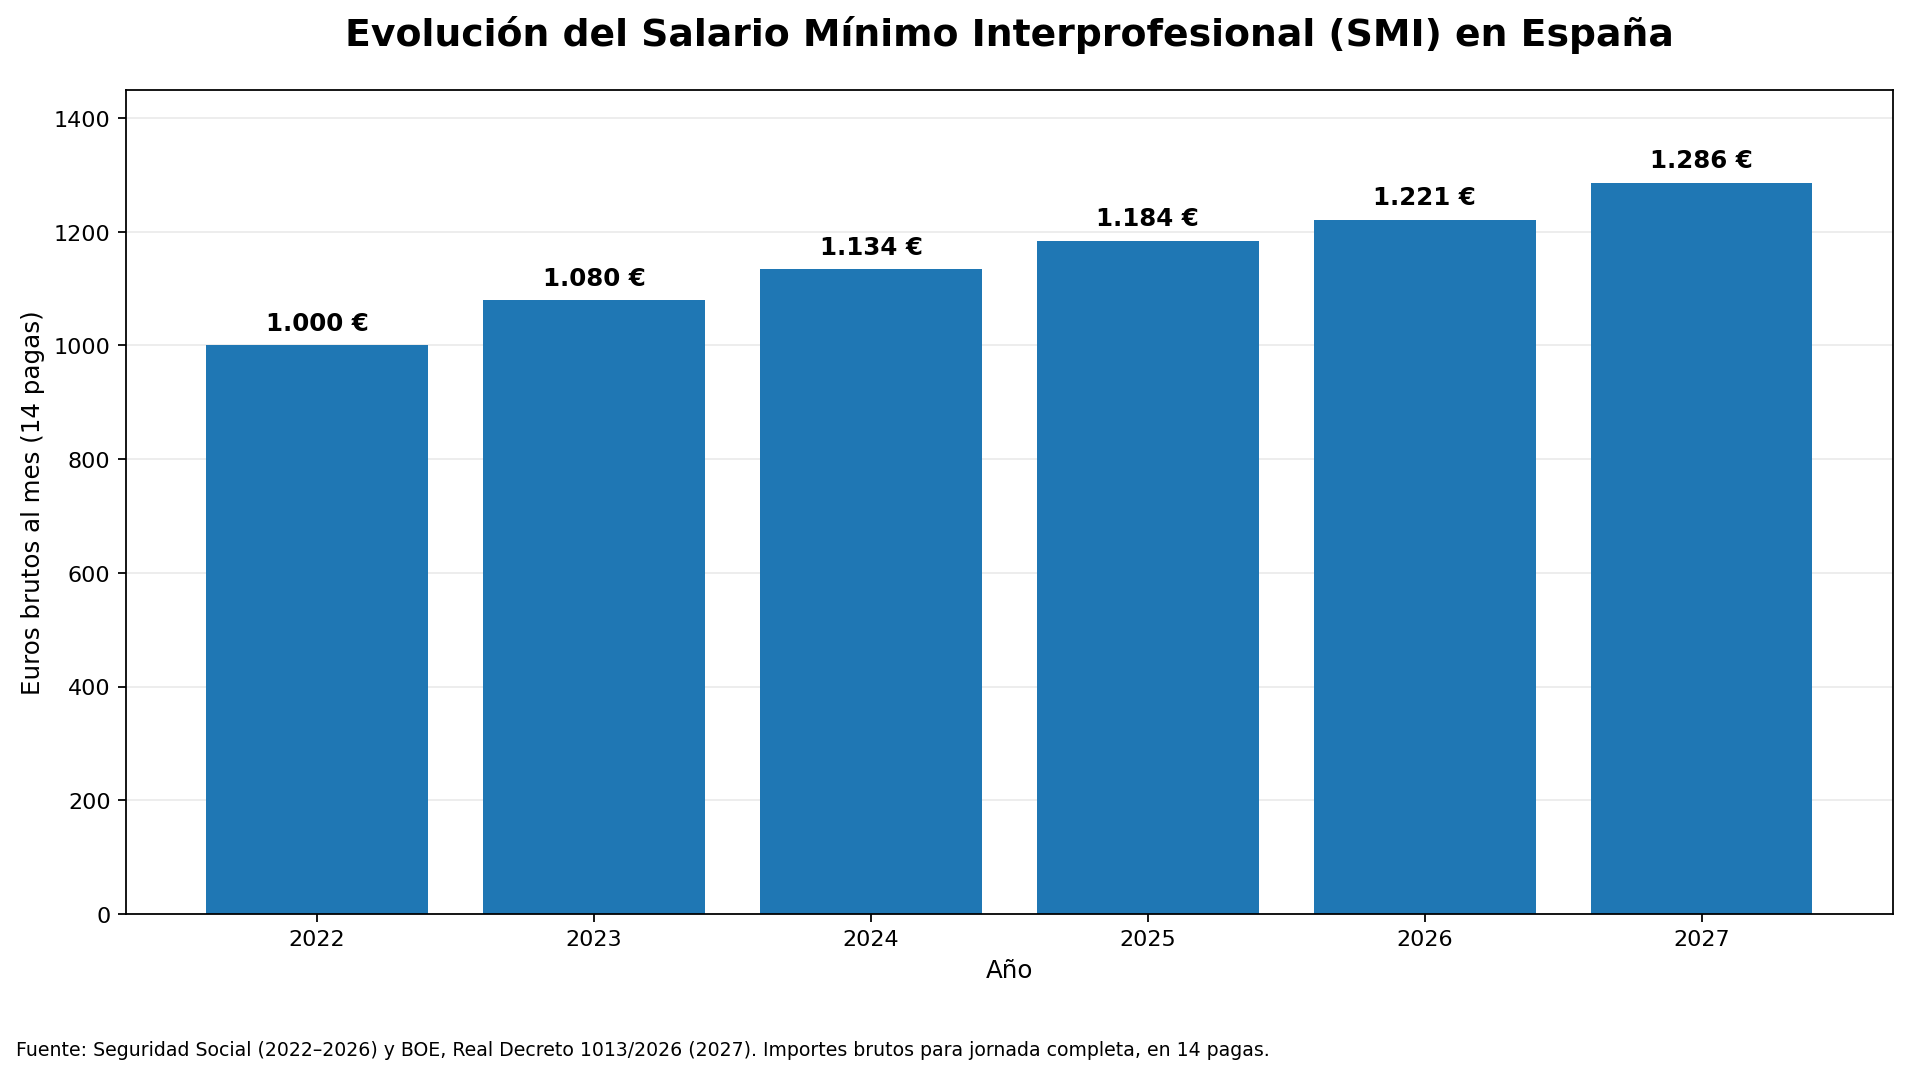
La evolución del Salario Mínimo Interprofesional refleja un incremento continuado durante los últimos años. Para entender mejor el alcance de la nueva subida, esta es la comparativa de las cuantías mensuales y anuales:
¿Cómo afecta la subida del SMI a trabajadores y empresas?
La actualización del salario mínimo tiene consecuencias tanto para las personas trabajadoras como para las empresas.
Para los trabajadores, supone una mejora del salario mínimo legal que deben percibir quienes estén sujetos a esta garantía salarial y cobren por debajo de la nueva cuantía correspondiente a su jornada.
Para las empresas, implica revisar las nóminas y comprobar que las retribuciones de sus plantillas cumplen con el nuevo mínimo legal a partir de su entrada en vigor.
Es importante tener en cuenta que la subida del SMI no significa necesariamente que todas las nóminas deban incrementarse automáticamente en 65 euros. La normativa contempla reglas de compensación y absorción, por lo que debe comprobarse la retribución total anual y la estructura salarial de cada persona trabajadora, de acuerdo con la normativa aplicable y su convenio colectivo.
¿Cuándo entra en vigor la subida del SMI de 2027?
La nueva cuantía de 1.286 euros mensuales tendrá efectos desde el 1 de enero de 2027, según establece el Real Decreto 1013/2026, de 18 de noviembre, publicado en el BOE el 19 de noviembre de 2026.
Por tanto, durante 2026 se mantiene como referencia el SMI de 1.221 euros mensuales en 14 pagas, mientras que el nuevo importe se aplicará a partir del inicio del próximo año.